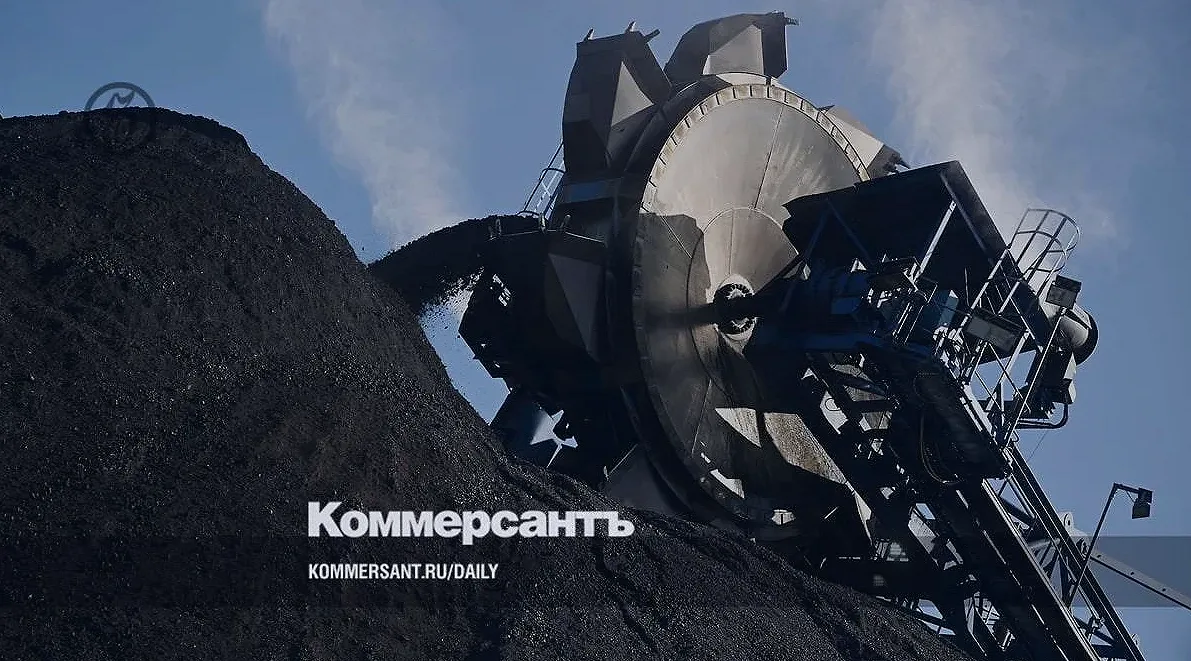
Российские угольные компании смогли значительно увеличить свою долю на индийском рынке благодаря конкурентоспособным ценам и высокому качеству продукции. В сентябре доля России в экспорте пылеугольного топлива в Индию достигла почти 90%, а в поставках коксующегося угля составила 27%. Однако логистические проблемы могут ограничить дальнейший рост поставок.
Согласно данным компании BigMint, с 1 по 25 сентября Россия обеспечила почти 90% поставок пылеугольного топлива и 27% экспорта коксующегося угля в Индию. Эксперты отмечают, что морской импорт коксующегося угля в Индию за этот период увеличился на 11% по сравнению с августом и составил 5,9 миллиона тонн, из которых 3,29 миллиона тонн пришло из Австралии, а 1,6 миллиона тонн — из России. В то же время ввоз пылеугольного топлива сократился на 34% до примерно 590 тысяч тонн, из которых 530 тысяч тонн было поставлено из России, а остальная часть — из Австралии.
Россия сохраняла лидирующие позиции по поставкам пылеугольного топлива в Индию и ранее, но ее доля была ниже — около 60-70%. По коксующемуся углю российские экспортеры занимают второе место, уступая лишь австралийским.
350,1 миллиона тонн
предполагается экспортировать из России угля к 2050 году, согласно целевому сценарию отраслевой программы.
Российский пылеугольный уголь пользуется высоким спросом на всех доступных рынках благодаря своему качеству и ограниченному предложению, включая австралийский уголь. Аналитики подчеркивают, что рост доли России на индийском рынке происходит на фоне увеличения потребления и спроса на импорт. Индийские сталелитейные компании используют российский пылеугольный уголь для смешивания с более дорогими сортами, например, из Австралии. По словам Александра Котова из NEFT Research, потенциал для роста поставок пылеугольного угля из России в Индию остается, однако основным препятствием являются логистические ограничения. До конца года поставки могут испытывать давление из-за проблем с отгрузкой в Азово-Черноморском бассейне.
Рост мощностей по производству стали в Индии, который предполагается с 220 миллионов тонн в 2026 году до 300 миллионов тонн в 2030 году, приведет к увеличению импорта металлургического сырья. При этом покупатели будут стремиться диверсифицировать источники поставок, сокращая закупки из Австралии в пользу России, США и Мозамбика. Ключевым фактором для импортеров остается стоимость доставки. По данным Всемирной ассоциации стали, в январе—августе 2026 года Индия увеличила производство стали на 6%, достигнув 115,9 миллиона тонн.
По мнению младшего директора по корпоративным рейтингам агентства «Эксперт РА» Олега Емельченкова, основным конкурентным преимуществом российского пылеугольного угля на индийском рынке остается цена. «Российский уголь традиционно предлагается дешевле австралийского при сопоставимом качестве. Низкое содержание примесей и высокая летучесть российского сырья хорошо сочетаются с индийским углем при использовании в доменных печах», — добавил он. По его словам, в условиях планов по увеличению производства стали в Индии спрос на металлургическое сырье будет только расти. Однако на южном направлении железнодорожные подходы отстают от портовых мощностей, что усугубляется нехваткой флота и ростом ставок фрахта.
Как считает Олег Емельченков, наиболее перспективными рынками для российского металлургического сырья остаются Китай, Вьетнам, Южная Корея и Япония. Эти страны имеют большой потенциал, хотя и требуют высоких стандартов качества и надежности поставок.